QUIZ « METHODOLOGIE » - CORRIGE - Audit interne et référentiels ...
Une surveillance permanente portant sur le dispositif de contrôle interne ainsi qu'?un examen régulier de son fonctionnement. Cette surveillance, qui peut utilement? ...
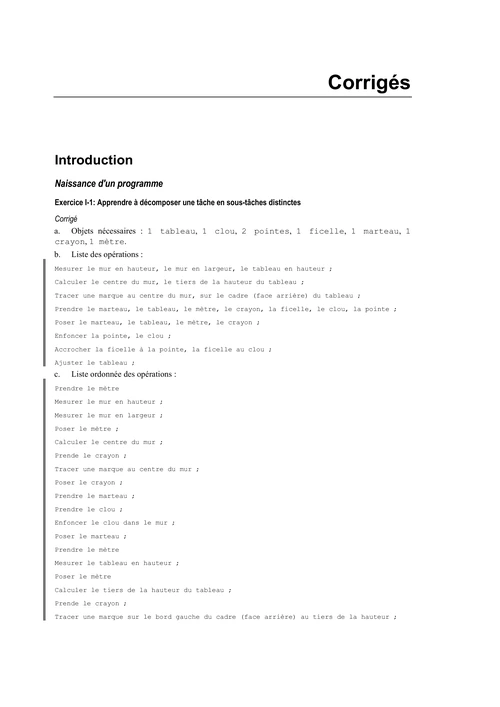
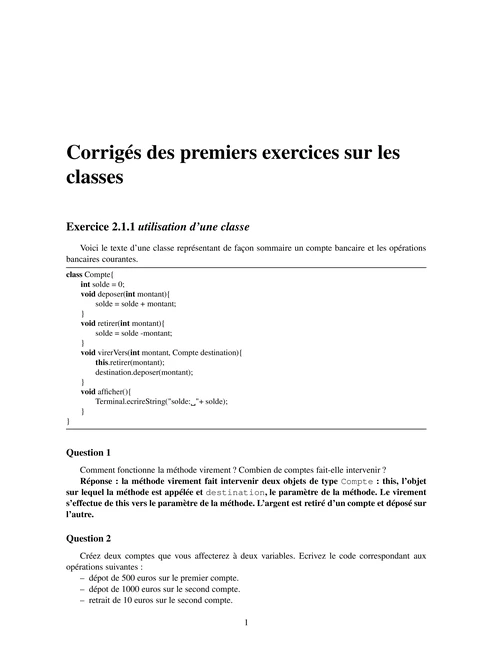
Corrigés des exercices
Cours et exercices corrigés en vidéos, travaux pratiques en vidéos à 60 d/année/?matière. ... f) calculer le volume de dioxyde de carbone formé à la fin de la réaction. ... Données : pression initiale 1020 Pa ; Volume V occupé par le gaz = 1?,1 L ;.
Synthèse de cours exercices corrigés - Cours, examens et exercices ...
les états du monde, celle reprenant deux puis N actifs et celle du Médaf. Le chapitre se conclut par des exercices testant la notion de choix de portefeuille ...
DSCG 2 Compléments numériques - Vuibert
Exercice. 1. Les principales réserves émises au sujet des indices boursiers est ... rentabilité exigée jusqu'à ce qu'elle soit conforme à ce que prévoit le MEDAF.
Livret stagiaire
ISO 27001 et 27005. Sécurité des ... t d é c id é. Po te n tia lité d é c id é e. Sécurité des Systèmes d'Information. D. Ploix - Université Evry ... Sujet d'attention?.
des risques - Numilog
Michel Lesbats. Cours et exercices corrigés ... (y compris en Gestion des risques ou en Hygiène, Sécurité, Environnement ? HSE), doit : agir en situation, ...
Correction des exercices du livre La Gestion des ... - Thierry Roncalli
livre «la PNL pour les nuls» (qui est loin d'être le meilleur livre sur le sujet, mais ... l'exercice, demandez-vous quels sont vos métaprogrammes personnels.
TD 3 - Value at Risk et autres mesures de risques - Yats.com
de la variance empirique totale des observations de la variable dépendante qui est « expliquée », par la variabilité des variables explicatives. R2 = ? n t=1.
Value-at-Risk - Université Orléans
Quelle est la conséquence de ce résultat sur l'analyse de la variance ? Correction a. Le test de Shapiro-Wilk teste la normalité d'une distribution : H0 : {?La ...
PDF 2
Option call I.T.M.: le contrat d'option porte sur un achat de devises dont le prix d'?exercice est inférieur au cours comptant (I.T.M. spot) ou à terme (I.T.M. forward).
Scoring Appliqué à la Détection du Risque ? Chapitre 1 ? Exercices ...
l'Analyse Factorielle Discriminante basée sur la métrique de Mahalanobis est dirigé par ¯x2 ... corrigé. Exercice 1. Les notations non-définies sont celles de ...
TD 2 - la VaR Normale - Yats.com
Quelle est la VaR du portefeuille a 99%. Pour quelle valeur S? du prix de l'?action cette VaR est elle atteinte ? Corrigé: Réponse. P(?S ? V aR)=1 ? ?. (1).
Value at Risk - Free
2 Value-at-Risk VaR et Value-at-risk Conditionnelle CvaR. 10 ... Il existe plusieurs méthodes de calcul de la Value at Risk classique et condition- nelle (?simulation historique ... nous sommes alors livrés `a l'exercice suivant. Sur la période ...
Examen du cours de ?Mesures de risque en finance? - CERMICS
Ce dernier montant est appelé la « Value at Risk » (VaR). Ce concept sera étudié dans le chapitre 9. Rentabilité et risque d'un portefeuille de deux à N actifs.

I ? Première partie : risque de crédit et risk management dans les ...
Les principaux risques gérés par les banques sont les suivants : ? le risque de crédit, ou risque de contrepartie lié à la défaillance éventuelle d'un client de la ...

Challenges in decision making: Risk, uncertainty ... - Minh Ha-Duong's
CORRIGÉ DES EXERCICES D?ENTRAÌNEMENT .......................................................?...... ... Les étapes du processus de la décision selon Herbert Simon . ... Mais cette théorie est remise en cause par de nombreux auteurs et principalement par.
1 Juillet 2016 Pierre Brugi`ere 1: Risque de Crédit 1h30 corrigé ...
Cours et exercices corrigés ... Exercices. 20. Chapitre 2 ? Modélisation ? processus de danger. 21 ... 2.4.1 Quatre types d'ENS issus du processus de danger. 38.
Risk aversion
Quelle est la VaR 95% 10 jours ? ?. La probabilité d'exercice de l'option est inférieure à 5%. La VaR est négative et.
ii. approche historique de la value at risk - Ressources actuarielles
gestion des risques exercices corrigés pdf
EBIOS 2010 Risk Manager, certification
calcul de la value at risk sous r